当前位置:首页 » 其他

郭广昌怒告彭博社 复星系财报漏家底

1992年创立的复星,30年后,迎来它最危险的时刻。

2022年9月13日,彭博新闻社发表一篇报道,名为《中国监管部门要求银行和部分国企摸底与复星系企业往来敞口》。

当日,复星掌门人郭广昌,火速回国并发布微博称:已结束海外几个月的差旅行程,赶在台风“梅花”之前回到了上海。

之后,有媒体开始报道复星系近期的减持动作,并对它几千亿的负债情况表示担忧。

9月14日,复星公开回应称:经多个渠道向监管机构求证,中国银保监会未要求商业银行摸底复星的财务敞口,与复星合作的多家商业银行从未收到相关通知。

9月15日,郭广昌继续发布微博称:彭博新闻社的失实报道及侵权行为,已经严重地伤害到了复星。本着对复星员工、股东、投资人负责的态度,我很遗憾但也很坚定地决定,复星将正式向法院提起诉讼,坚决追究其法律责任,坚决捍卫复星的一切合法权益。

当日,复星国际股价大涨约10个点,显示出市场对复星回击彭博“谣言”的正面回应。

那么,复星的情况到底如何?媒体对它的担忧有没有道理呢?

经过30年的发展,复星系已太过庞杂。

据公开资料,截至2022年6月30日,复星国际纳入公司框架的A股及港股持股公司有12家,遍布健康、快乐和智造三大业务。

可是,这只是冰山浮出水面的部分。

复星系到底有多大,总共控制了多少公司,边界在哪里,详细的经营状况怎么样,这些问题的答案,恐怕只有郭广昌自己知道。

不过,复星系的核心,毕竟是复星国际,它又是港股上市公司。所以,通过它,我们还是可以一窥这个商业帝国部分真容的。

那么,复星国际的情况如何呢?

总的来说,可以用三个字形容:大、弱、渴。

一、大:18年资产增长24倍

复星国际绝对是家大公司。

根据复星国际财报,2004年时,它的总资产只有321亿元。但到18年后的2021年,其总资产已经增长到了8063亿元。年复合增长率21%,增长了2004年总资产的24倍。
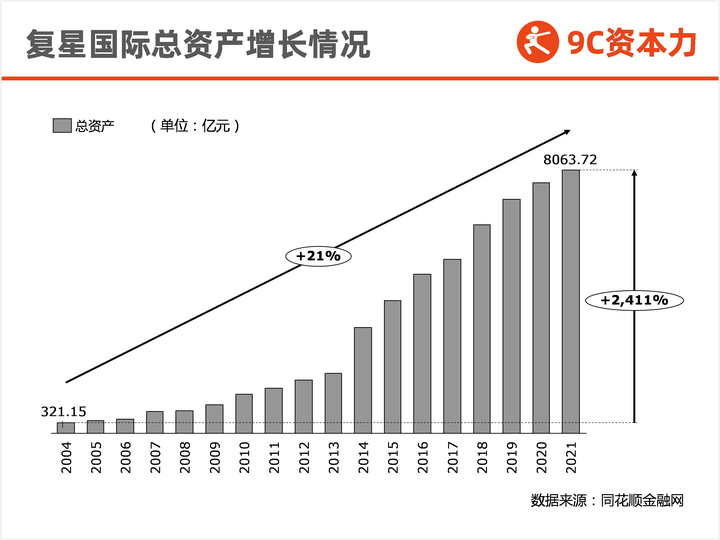
这个速度,也是挺可观了。

二、弱:盈利能力越来越差

复星国际尽管很大,但它的盈利能力一直不怎么强。

巴菲特老先生最推崇ROE,即净资产收益率,我们来看看复星国际的ROE。
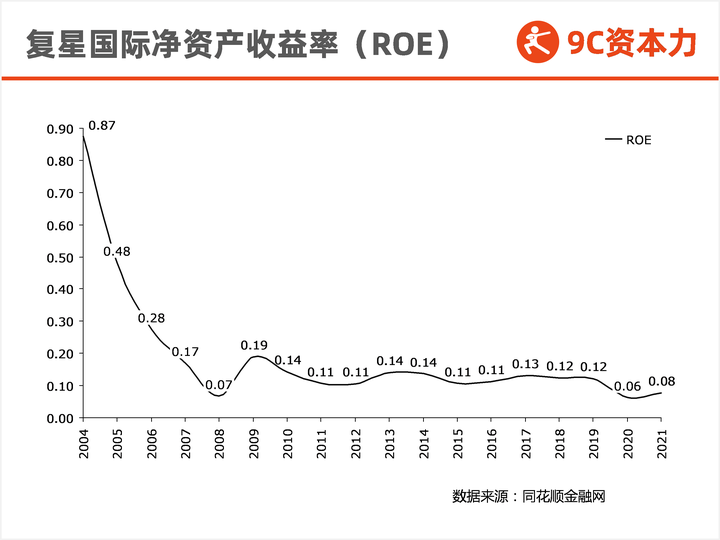
2004年时,复星国际的ROE为87%,之后,一路下滑。2010年之后,就没有再超过15%过。近两年,更是连10%都不到,应该也是受疫情的影响。

再看其ROA,即总资产收益率。
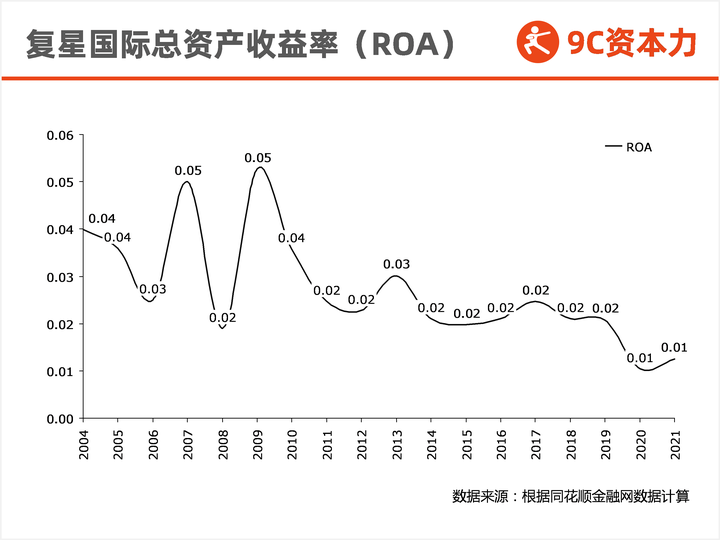
2010年之后,它的总资产收益率一直在2%到3%左右。也就是说,每100钱的资产,它只能赚2到3块钱。要知道,它的负债率可是一直在70%左右啊,这个ROA情况,负债创造的收益,能覆盖资金成本吗?

一般来讲,在资产规模增长的同时,盈利能力会下降。看来,复星国际也没能克服这一点。

三、渴:现金流越来越紧张

如果只是盈利能力不佳,但现金流充裕,那也可以维持。可是,复星国际近年的现金流情况也很紧张了。
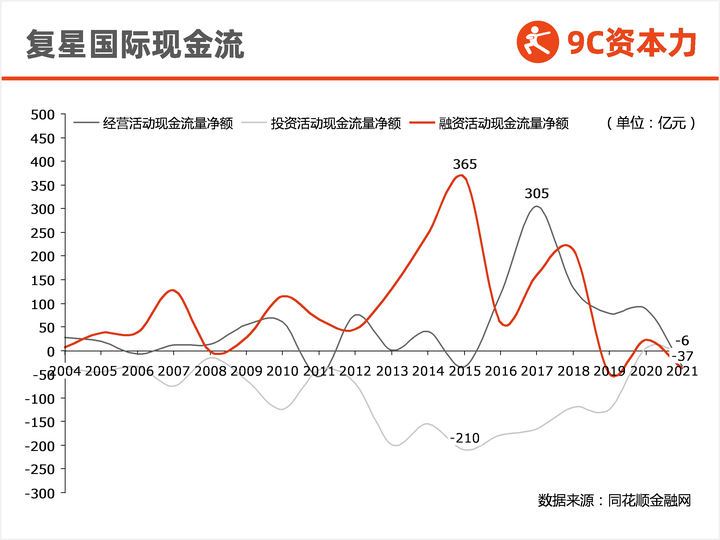
2012年之前,它的经营、融资、投资活动现金流都算正常。2012年之后,它加大了投资与融资力度,经营活动现金流净额,也在2017年达到305亿的最高值。

但之后,它的各项现金流全面收缩。

通过图表可以看的很清楚,到2021年时,它各项现金流净额都在向0轴靠拢。

也就是说,它的投资、融资、经营各项活动的现金流净额,都越来越少了。

小结

复星已有30年历史,期间经历过各种危机,包括当年德隆崩盘等。

每次面对危机,它的反应都很快,动作都很果断。这一次,也不例外。

不过,复星国际的情况并不乐观,估计整个复星系的情况也不会太好。

所以,它能否安然度过这次危机,我们只能拭目以待。

相关文章

关于9C

9C资本力,中小市值公司决策者独立顾问。

实控人 / 十大股东 / 董事会 / 董秘的闭门决策支持 —— 看清企业、解码对手、产融成长、资本进退、保护控制权。

独创9C方法论,项目信息保密,9C闭门诊(知己)、9C竞争X(知彼)无需内部资料。

产融成长,指产业+资本,以协同、轮动的方式,驱动企业资产、业绩、市值成长,进而驱动股东股值(股权价值)成长,同时保护控制权。

9C闭门诊

9C闭门诊,中小市值公司独立第三方企业诊断,实控人/十大股东/董事会/董秘的闭门决策参考,在关键节点,提供对企业的本质认知。

诊断对象:中小市值公司(A股,300亿内)

应用场景:年季报前后、董事会前、重大决策前

使用方法:独创的9C系数方法论

三维穿透:质地评测、成长透视、问题诊断

无需尽调:基于公开信息,无需内部资料

独立视角:无利益相关,不带立场和滤镜

极致效率:1周研究+1小时闭门解读

注:9C系数简要分析,相当于脱敏版9C闭门诊,可参见已公开案例。

9C竞争X

9C竞争X,用9C方法,从基因层面解码竞争对手(上市公司/信息公开充分的非上市公司),看透局限与边界,中小市值公司/非上市公司决策参考。

六维解码,层层递进:

1.成长模式:对手靠什么成长?这套打法可持续吗?

2.长板优势:对手最厉害的地方在哪?核心竞争力是什么?

3.短板劣势:对手相对的短板和劣势是什么?

4.弱点软肋:对手真正脆弱、要害、怕的地方在哪?

5.战略边界:对手能做什么、不能做什么?

6.行为预判:在某些情况下,对手最可能的反应是什么?

以上6个问题,1到2周研究,90分钟闭门解读,讲透结论与逻辑,不给战术建议,只给高纯度战略级认知。

注:9C闭门诊+9C竞争X,构成知己知彼认知差组合。

9C决策坊

9C决策坊,中小市值公司控股股东、董事会专属的产融成长战略咨询。标准版6周、加急版4周。

它站在管理层之外,用公开信息和9C数据库独立研判,把产业、资本、控制权放在同一张图上——先出可被质疑、可被修正的战略议案,再与决策者逐项推演、对3—5个关键问题做有限定向校验,最终交付《产融成长战略方案》,回答“往哪走、靠什么成长、控制权底线怎么设计”。

传统咨询沉入内部信息、交付系统化报告;9C决策坊的独立性来自“退出来”,不给运营方案、不做长期陪跑、不替决策者拍板,只在重大决策前提供一份不被内部叙事牵引的判断参照。

9C资本决

9C资本决,中小市值公司控股股东、董事会专属的资本进退决策咨询。标准版3周、加急版2周。

它针对并购、融资、资本扩张、出售子公司、股权结构调整等重要资本动作,在决策前独立判断“这个动作该不该做、以什么结构做、做了之后控制权还安不安全”。

管理层有推进动力、FA有佣金驱动、律师只看合规——9C资本决站在决策者立场,用公开信息加项目信息独立研判,出可被质疑、可被修正的研判议案,再推演聚焦、对3—5个关键问题做有限定向校验,交付《资本动作决策方案》。

9C控制权

9C控制权,中小市值公司控股股东、董事会专属的控制权服务。

律师团队与资本团队一体作业,先算资本压力,再定法律防御顺序。按阶段拆成三条服务线:风险扫描(2周9.8万)快速判断风险在哪、要不要防;提前防御做定向验证、防御方案和法律文件;争端解决由律所承接诉讼代理,诉讼策略与防御方案保持连贯。

判断、文件、诉讼出自同一体系,防御失败也有人接着打。

9C顾问

9C顾问,中小市值公司控股股东、董事会的产融成长战略伴侣。

它不是单次诊断,不是专项拼盘,而是嵌入决策节奏、跨年陪伴的长期服务。首次委托即完成一次完整的9C决策坊,把战略方向和底线定清楚;此后每季报后有《季度9C研判》,对照上一季度判断,1小时掌握行业、对手、企业变化;年报后做年度修正,不刻舟求剑。

另有每年3次突发研判专享响应,关键时刻不耽误。它与单次专项的根本区别不是打包更便宜,而是认知复利——第二年不需要从零开始理解你的企业,季度研判之间有对照,年度修正有上一年度方案作基准,判断的连续性本身就是决策质量的一部分。