[按] 从上市到300亿市值,是中小市值公司最关键的成长阶段——但市场上几乎没有系统性的复盘研究,告诉中小市值公司决策者别人是怎么走过来的、踩过哪些坑、做对了什么。
为总结产融成长规律、辅助9C决策坊战略咨询,特推出9C复盘系列:以9C方法论为分析框架,系统复盘中小市值公司从上市到300亿的成长案例。
方法论说明
分析框架:按照《9C:中小市值公司产融成长报告》的同一逻辑,从市场层(市值、PE)→表现层(净利润、净资产、ROE)→质地层(9C系数、股东股值、控制权)三层穿透。两者关系——《9C:中小市值公司产融成长报告》研究群体规律(战场全景),9C复盘研究胜者战例(如何胜出)。
穿透逻辑:八个维度兼顾产融成长三重目的(企业成长、股值成长、控制权安全),遵循一条完整链条——市值拆解为PE和净利润,净利润拆解为净资产和ROE,ROE是“面子”,9C系数是“里子”,最后追问核心股东是否分享了红利、控制权是否安全。
详略安排:市值、净利润、ROE是“结果”,仅呈现趋势加简单判断(结果层)。PE、净资产、9C系数、股东股值、控制权是“驱动因子”,做深度归因(驱动因子层)——回答“怎么做到的、代价是什么、能否持续”。
研究说明
基于源杰科技2022-2025年公开数据(数据来源:Wind),覆盖从上市到市值首次突破300亿的完整成长周期。
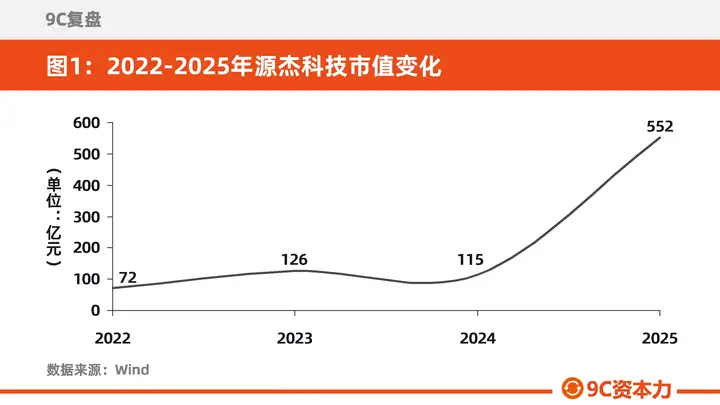
源杰科技2022年12月21日在科创板上市,上市首年末市值72亿。此后两年,受光通信行业周期下行影响,市值在71-126亿之间震荡。2025年AI算力爆发,9月1日首次突破300亿,达到308亿元,年末进一步升至552亿。
从上市到三百亿历时约两年零九个月,但真正的跨越发生在2025年数月之内。突破的核心驱动是AI算力产业链爆发,高速光芯片(100G/200G EML激光器)供不应求,公司营收同比增长138%,净利润扭亏为盈。
一、结果层
1.1 市值:从72亿到552亿,2025年AI驱动跨越
源杰科技2022年上市时市值约72亿。2023-2024年受光通信行业周期下行影响,在114-126亿之间震荡。2025年AI算力爆发,市值从114亿跃升至552亿,9月1日首次突破300亿。从上市到三百亿历时约两年零九个月,但真正的跨越发生在2025年的数月之内。(见图1)
1.2 净利润:深V反转,2025年扭亏为盈
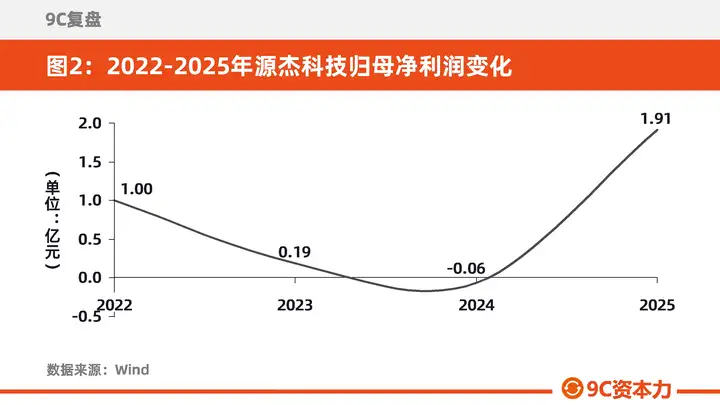
归母净利润从2022年的1.00亿降至2023年的0.19亿(-81%),2024年亏损0.06亿,2025年跃升至1.91亿(扭亏)。利润的深V反转是市值跨越的核心驱动力。(见图2)
1.3 ROE:从低谷到回升
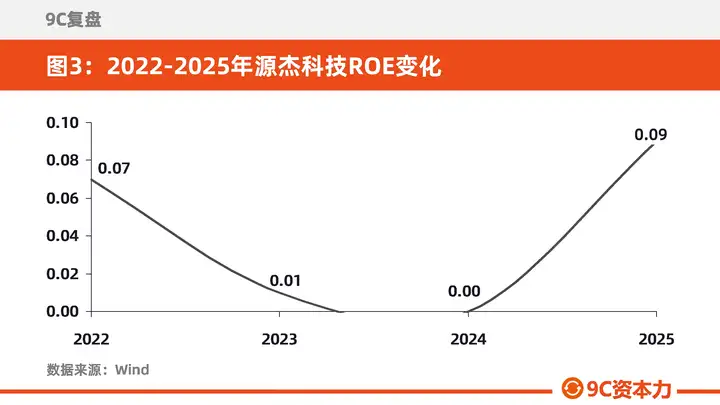
ROE从2022年的7%降至2023-2024年的接近零甚至为负,2025年回升至9%。盈利尚未完全恢复,但趋势已明确反转。(见图3)
二、驱动因子层
2.1 PE:从亏损估值到AI赛道重估
核心问题:市值增长来自PE扩张(估值提升)还是净利润增长(盈利驱动)?
源杰科技的PE在2022-2025年间经历了极端的周期波动。2022年上市初期PE约66倍,2023年因利润骤降至0.19亿,PE被推升至264倍。2024年因亏损PE为负,无参考意义。
2025年是关键转折:净利润从-0.06亿跃升至1.91亿(扭亏),PE从负值跃升至550倍。市值从115亿跃升至552亿——市值增长由AI赛道的估值重估驱动,利润扭亏为盈提供了基本面支撑,但550倍的PE意味着市场给予了极高的成长溢价。(见图4)
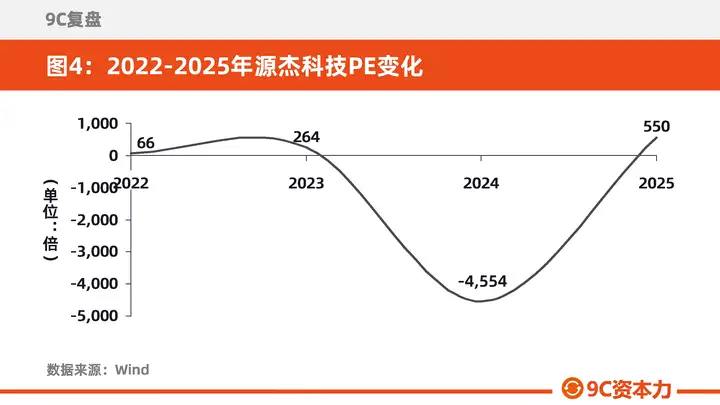
本节结论:源杰科技跨越300亿的驱动力是AI赛道重估+利润扭亏的双重作用。550倍PE意味着市场已提前交易了未来数年的高速增长预期,若后续AI需求或公司业绩增速不及预期,估值存在大幅回落风险。决策者应当追问:市场给我们的550倍PE,是基于多远的未来?
2.2 净资产:IPO募资后的内生积累
核心问题:净资产增长来自利润留存还是股权融资?融资节奏与产业节奏是否匹配?
归母净资产从2022年的21亿增长至2025年的23亿,增长约2亿。2022年IPO募资是净资产的主要来源(约20亿),2023-2025年的利润留存贡献有限,主要因2023-2024年利润微薄甚至亏损。
这意味着:源杰科技在跨越300亿的过程中,净资产的增长几乎全部来自IPO募资,而非利润留存。(见图5)
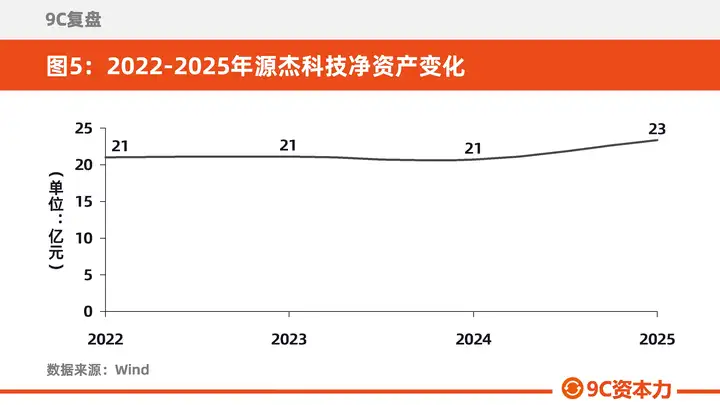
本节结论:IPO募资为源杰科技提供了穿越周期的资本缓冲垫。2023-2024年行业低谷期,公司账上现金充裕(资产负债率仅3%-5%),无需被迫融资或收缩。决策者应当反思:我们的资本储备,能否支撑穿越行业低谷?
2.3 9C系数:上市后持续低位,2025年回升至警惕区
核心问题:ROE背后的真实质地如何?利润是否有现金流支撑?债务风险是否可控?
9C系数是穿透面子看里子的核心指标。源杰科技的9C系数在2022-2025年间整体处于低位。2022年约0.05,2023年约0.01(危险区),2024年约0.02(危险区),2025年回升至约0.08(警惕区)。(见图6)
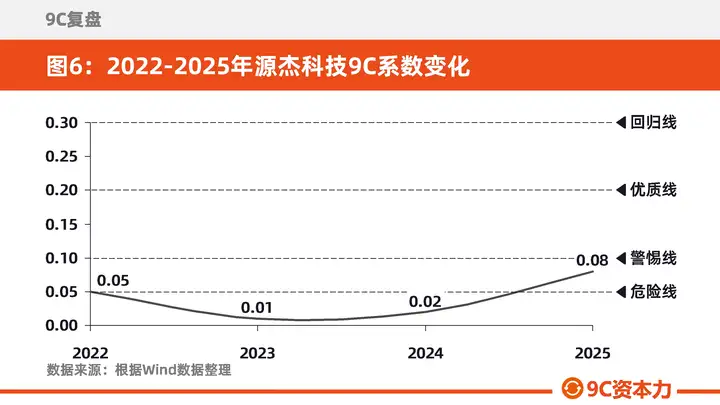
关键信号是:2022年上市首年9C系数仅0.05,2025年虽业绩反转,9C系数回升至0.08,但绝对值仍偏低——这是光芯片行业尚处于发展早期的特征。
5因子拆解:谁在驱动9C系数?
通过5因子拆解可以看清9C系数背后的驱动力和制约因素。(见图7)
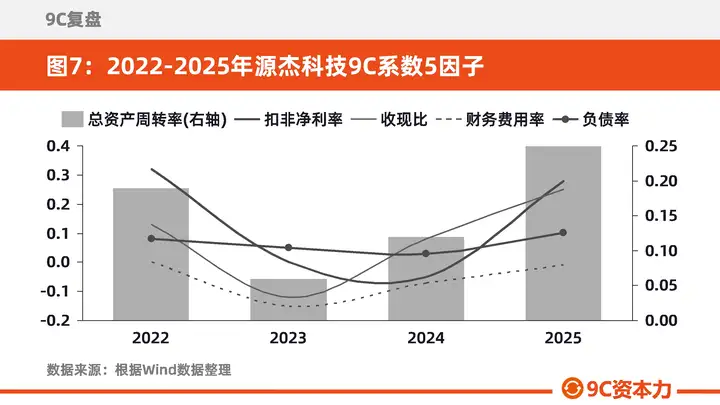
总资产周转率从2022年的0.19次波动上升至2025年的0.25次——仍处于极低水平。光芯片行业尚处于发展初期,资产规模扩张速度快于收入确认。
扣非净利率从2022年的32%降至2023年的约0%、2024年的-5%,2025年回升至28%——接近上市首年水平。AI数据中心用高速光芯片(100G/200G EML)等高毛利产品占比提升是回升的核心驱动。
资产负债率从2022年的8%降至2024年的3%,2025年回升至10%——始终处于极低水平。财务费用率长期为负(-0.00至-0.15),公司账上现金充裕(IPO募集资金),无有息负债。
收现比从2022年的13%降至2023年的-12%(经营现金流为负),2025年回升至25%——经营现金流净额1.50亿,创上市以来新高。现金流质量随业绩反转而显著改善。
财务费用率从2022年的-0.00进一步改善至2025年的-0.01——连续为负,资金管理能力出色。
综合判断:扣非净利率从-5%回升至28%是正面驱动,收现比改善是支撑,总资产周转率极低是核心拖累。9C系数从0.02回升至0.08,改善幅度大但绝对值仍处于警惕区。
模式紧箍咒分析:
源杰科技的成长模式属于“高净利(改善中)+低周转+强现金储备”的组合。这种模式的力量在于:通过光芯片的技术壁垒实现高利润率(扣非净利率28%),通过IPO募资获得充足的现金储备穿越周期。
但紧箍咒在于:下游资本开支周期和技术迭代是模式的内在脆弱性。光芯片行业高度依赖下游光模块厂商和云数据中心的资本开支,2023-2024年的行业低谷就是明证。同时,光芯片技术迭代极快,一旦在下一代产品(如200G EML、硅光芯片)上落后,利润将面临下滑风险。
战略边界分析:
基于这种模式,源杰科技的战略边界是清晰的——它必须持续投入研发以保持在高速光芯片领域的技术领先,必须紧跟海外云巨头的资本开支节奏,必须在新一代产品(200G EML、硅光芯片)的量产上不落后于竞争对手。充裕的现金储备(资产负债率仅10%)为研发投入提供了充足的安全边际。
本节结论:源杰科技的9C系数从0.02回升至0.08,改善幅度大但绝对值仍处于警惕区。高扣非净利率是正面驱动,但极低的总资产周转率是核心拖累。决策者需要持续关注技术迭代和下游资本开支周期——这是模式紧箍咒的根源。
2.4 股东股值:核心股东是否分享了红利?
核心问题:企业长大了,核心股东是否同步变富?还是为他人作嫁衣?
前十大股东持股从2022年的49.64%降至2025年的38.76%,稀释约11个百分点。实控人ZHANG XINGANG持股比例长期稳定在12.67%,从未减持。
前十大股东股值从2022年的约36亿增长至2025年的约214亿,增长约5倍。同期市值从72亿增长至552亿,增长约6.7倍。股值增速(5倍)低于市值增速(6.7倍),差距约1.7倍。(见图8)
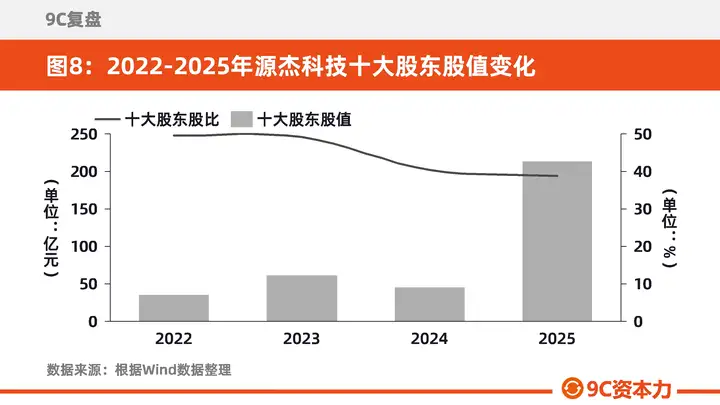
稀释主要来自原始股东解禁后的减持——2024年十大股东集中度下降较明显,主因原始股东解禁后减持。实控人零减持,体现了对公司长期发展的信心。
本节结论:稀释是成长的代价,但实控人零减持传递了积极信号。源杰科技的稀释主要来自原始股东的退出,而非增发稀释。实控人持股12.67%虽不高但稳定,决策者应当思考:在市值跨越的过程中,如何平衡原始股东的退出需求与市场对治理的信心?
2.5 控制权:实控人零减持,控制权稳定
核心问题:企业成长了,但控制权还安全吗?
源杰科技的控制权管理相对稳健。2022年上市时,实控人ZHANG XINGANG持股约12.67%。2023-2025年间,持股比例始终稳定在12.67%,从未减持,也未被稀释(公司未进行过任何股权再融资)。
控制权稳固的两大原因:第一,零减持——实控人从未减持,市场对治理的信心较高。第二,零融资——公司未进行过任何股权再融资,原有股东未被稀释。
但源杰科技实控人持股比例较低。虽无人威胁控制权,但较低的持股比例意味着实控人对公司的控制力相对有限。
本节结论:源杰科技的控制权管理是“零减持+零融资”的组合。实控人持股12.67%始终不变,在已研究案例中属于较低水平但稳定。决策者应当思考:在股权分散的趋势下,如何确保控制权的长期稳定?
三、经验教训总结
做对了什么:
踩准了AI算力的超级风口。2025年AI需求爆发,高速光芯片(100G/200G EML)供不应求,公司作为国内光芯片龙头直接受益。
在行业低谷期保持了充足的现金储备。IPO募资使资产负债率仅3%-10%,财务费用率长期为负,无需被迫融资或收缩。
扣非净利率实现了V型反转。从-5%回升至28%,AI数据中心用高速光芯片等高毛利产品占比提升是核心驱动。
收现比实现了质的改善。从-12%回升至25%,经营现金流净额1.50亿,创上市以来新高。
财务极度稳健。负债率仅10%,财务费用率连续为负,账上净现金状态。
实控人零减持。持股12.67%始终不变,传递了积极信号。
踩过的坑:
2023-2024年的行业低谷。归母净利润从1.00亿降至亏损0.06亿,营收从2.83亿降至1.44亿(-49%)。光芯片行业的强周期属性暴露无遗。
总资产周转率长期处于极低水平。从0.19次降至0.06次再回升至0.25次,仍远低于制造业平均水平。资产扩张速度快于收入确认。
PE高达550倍。市场已提前交易了未来数年的高速增长预期,若后续AI需求或公司业绩增速不及预期,估值存在大幅回落风险。
跨越年份9C系数仅0.08。在已研究案例中处于较低水平之一,说明光芯片行业尚处于发展早期,里子仍需时间验证。
对后来者的启示:
技术周期的拐点非常重要。源杰科技在行业低谷期保持了充足的现金储备,一旦AI风口到来,利润和估值可以同时爆发。决策者应当识别并等待技术周期的拐点。
IPO募资是穿越周期的资本缓冲垫。源杰科技资产负债率仅3%-10%,无需在行业低谷期被迫融资。决策者应当确保有足够的资本储备穿越周期。
9C系数是检验“赛道”质量的试金石。源杰科技9C系数仅0.08,说明光芯片行业的里子尚需时间验证。市场给予了极高的赛道溢价,但里子的改善需要时间。
收现比是检验利润质量的终极指标。源杰科技2025年收现比回升至25%,经营现金流创历史新高。决策者应当确保利润增长有现金流支撑。
实控人零减持是较强的信心信号。ZHANG XINGANG持股12.67%始终不变,市场对治理的信心较高。决策者应当思考:减持的收益,是否值得牺牲市场对治理的信心?
注: 9C复盘系列,专注研究中小市值公司从上市到300亿的成长阶段。对于300亿之后,不在研究范围。