[按] 从上市到300亿市值,是中小市值公司最关键的成长阶段——但市场上几乎没有系统性的复盘研究,告诉中小市值公司决策者别人是怎么走过来的、踩过哪些坑、做对了什么。
为总结产融成长规律、辅助9C决策坊战略咨询,特推出9C复盘系列:以9C方法论为分析框架,系统复盘中小市值公司从上市到300亿的成长案例。
方法论说明
分析框架:按照《9C:中小市值公司产融成长报告》的同一逻辑,从市场层(市值、PE)→表现层(净利润、净资产、ROE)→质地层(9C系数、股东股值、控制权)三层穿透。两者关系——《9C:中小市值公司产融成长报告》研究群体规律(战场全景),9C复盘研究胜者战例(如何胜出)。
穿透逻辑:八个维度兼顾产融成长三重目的(企业成长、股值成长、控制权安全),遵循一条完整链条——市值拆解为PE和净利润,净利润拆解为净资产和ROE,ROE是“面子”,9C系数是“里子”,最后追问核心股东是否分享了红利、控制权是否安全。
详略安排:市值、净利润、ROE是“结果”,仅呈现趋势加简单判断(结果层)。PE、净资产、9C系数、股东股值、控制权是“驱动因子”,做深度归因(驱动因子层)——回答“怎么做到的、代价是什么、能否持续”。
研究说明
基于松发股份2016-2025年公开数据(数据来源:Wind),覆盖从上市后到市值首次突破300亿的完整成长周期。松发股份2015年3月19日上市,原主营日用陶瓷,属于典型的小市值传统制造业。2018年恒力集团陈建华、范红卫夫妇入主,但陶瓷主业持续亏损,2021-2024年连续四年归母净利润为负,2024年末归母净资产仅0.02亿(濒临资不抵债)。
2025年恒力集团将旗下恒力重工(造船业务)注入上市公司,营收从2.75亿跃升至216.39亿,归母净利润从-0.77亿跃升至26.55亿。2025年5月23日市值首次突破300亿,年末进一步升至809.43亿。从上市到三百亿历时约十年,但真正的跨越发生在资产注入方案落地后的数月之内。
一、结果层
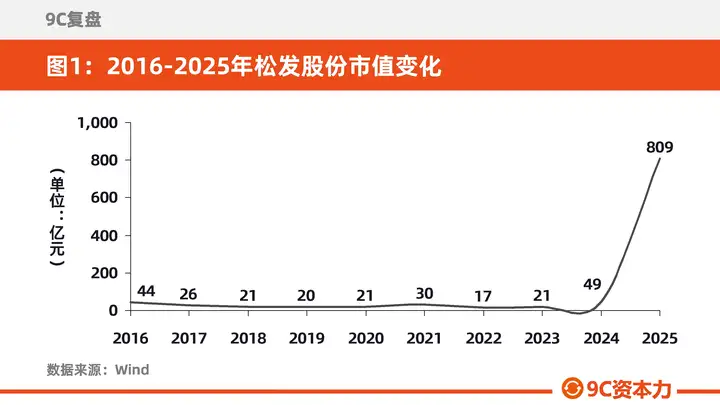
1.1 市值:从44亿到809亿的十年跋涉,2025年资产注入驱动跨越
松发股份2016年末市值约44亿。2017-2024年长期在16-49亿之间徘徊,2024年末仅49亿。2025年恒力重工资产注入方案落地,5月23日首次突破300亿,年末进一步升至809亿。从上市到三百亿历时约十年,但真正的跨越发生在资产注入方案落地后的数月之内。(见图1)
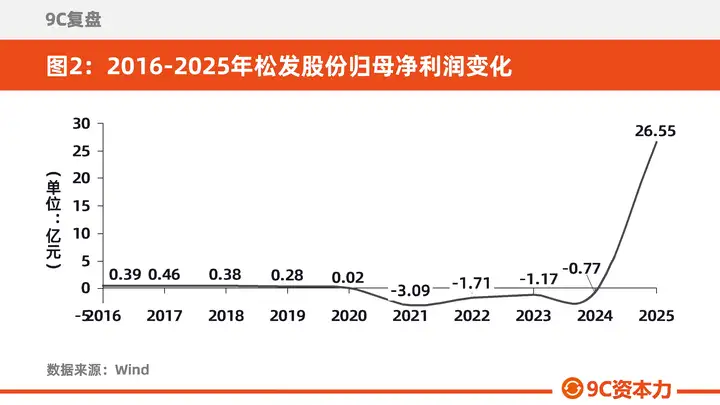
1.2 净利润:从连续亏损到26.55亿的报表重构
归母净利润在2016-2020年间在0.02-0.46亿之间微利徘徊,2021-2024年连续四年亏损(累计亏损约6.74亿)。2025年重组并表后,归母净利润跃升至26.55亿——一年从亏损0.77亿到盈利26.55亿,这是合并报表层面的会计收益,而非原有业务的自然增长。(见图2)
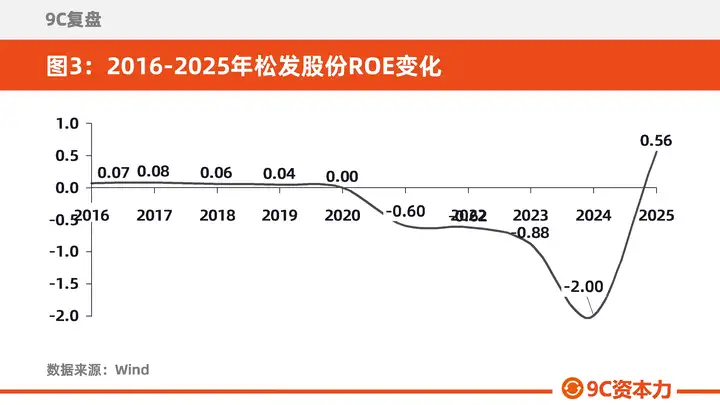
1.3 ROE:从濒临资不抵债到暴力反转
ROE从2016年的7%一路下滑,2021-2024年持续为负,2024年归母净资产仅0.02亿,ROE跌至-200%的极端水平。2025年重组并表后跃升至56%。但这一跃升完全来自重组带来的净资产和利润的同步重构,而非经营效率的真实改善。(见图3)
二、驱动因子层
2.1 PE:重组前后的估值逻辑截然不同
核心问题:市值增长来自PE扩张(估值提升)还是净利润增长(盈利驱动)?
松发股份的PE在2016-2024年间毫无参考意义——利润基数极低或为负,PE在356倍到-109倍之间剧烈波动。2024年因亏损PE为负,无参考意义。
2025年重组并表后,归母净利润26.55亿,年末市值809.43亿,PE约65倍。对于造船行业而言,65倍PE处于较高水平,反映了市场对全球造船景气周期(订单饱满至2028年)的较高预期。(见图4)
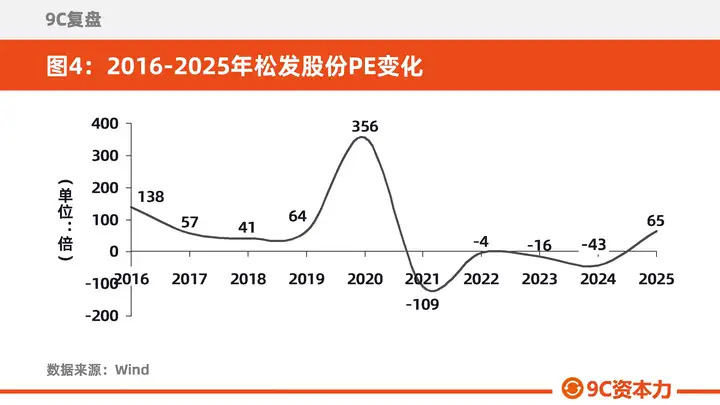
本节结论:松发股份的市值跨越,PE扩张的贡献有限——核心驱动力是资产注入带来的利润和净资产的报表重构。从50亿到809亿,不是同一个公司在成长,而是陶瓷壳公司被装入了造船资产。决策者应当追问:我们的市值增长,是来自业务的真实成长,还是来自报表的会计重构?
2.2 净资产:从资不抵债到94.52亿的资产注入
核心问题:净资产增长来自利润留存还是股权融资?融资节奏与产业节奏是否匹配?
归母净资产从2016年的5.66亿逐步下滑至2024年的0.02亿——连续四年亏损已将净资产几乎耗尽,公司濒临资不抵债(资产负债率99.74%)。
2025年重组并表后,跃升至94.52亿——增长超过4700倍。这一跃升并非来自利润留存,而是恒力重工资产注入带来的报表重构。恒力重工是国内领先的民营造船企业(散货船、油轮、集装箱船),注入后上市公司从一家年营收不足3亿的陶瓷公司,蜕变为年营收超216亿的造船龙头。(见图5)
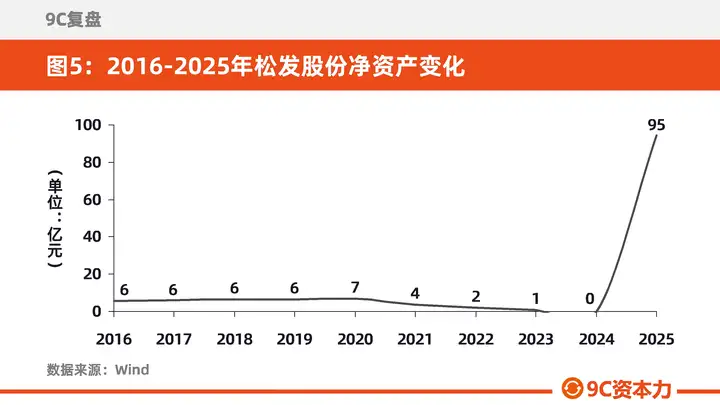
本节结论:松发股份的重组是A股“壳资源”涅槃的典型案例——在原有主业完全丧失造血能力后,通过资产注入实现彻底的报表重构。决策者应当反思:我们的资产重组,是大股东与中小股东的共赢,还是大股东的单向获益?
2.3 9C系数:从极端负值到安全区的报表重构
核心问题:ROE背后的真实质地如何?利润是否有现金流支撑?债务风险是否可控?
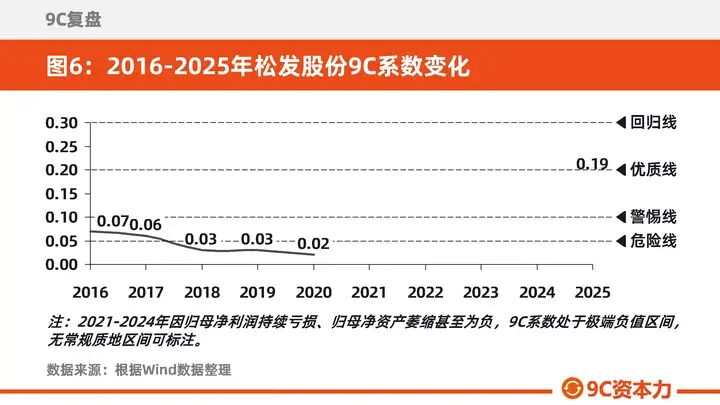
9C系数是穿透面子看里子的核心指标。松发股份的9C系数在2016-2024年间长期处于负值或接近零的极端危险区。2016年约0.07(警惕区),2017年约0.06,2018-2020年在0.01-0.03之间,2021-2024年因利润持续亏损、归母净资产萎缩甚至为负,9C系数处于极端负值区间。
2025年重组并表后,9C系数跃升至约0.19,进入安全区顶部,距优质线(0.20)仅一步之遥。(见图6)
5因子拆解:谁在驱动9C系数?
通过5因子拆解可以看清9C系数背后的驱动力和制约因素。(见图7)
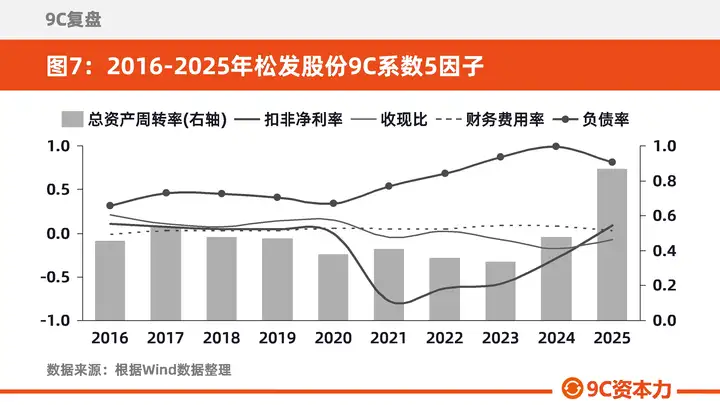
总资产周转率从2016年的0.46次波动上升至2025年的0.87次——重组后资产运营效率大幅提升,是9C系数改善的重要驱动因素。
扣非净利率在2016-2024年间长期处于低位甚至负值:2016年11%、2017年7%、2018年5%、2019年5%、2020年约0%、2021年-78%、2022年-63%、2023年-58%、2024年-29%。2025年重组后扣非净利率为9%——虽已转正,但在造船行业中不算突出。26.55亿归母净利润中有部分来自重组带来的会计收益,主营业务的盈利质量需要进一步验证。
资产负债率从2016年的31%飙升至2024年的99.74%(濒临资不抵债),2025年重组后回落至81%——仍处于较高水平,造船行业重资产特征决定了高杠杆的必然性。
收现比在2016-2025年间波动,2025年为-7%——经营现金流净额-14.58亿元,主因重工业务初期大量资本开支与营运资金占用。现金流质量需持续关注。
财务费用率从2016年的-1%升至2025年的3%——重组后利息支出显著增加(财务费用5.85亿),但营收基数大(216亿),比例尚可。
综合判断:总资产周转率提升是正面驱动,但扣非净利率偏低(9%)、负债率偏高(81%)、收现比为负是三大隐忧。9C系数虽跃升至0.19安全区顶部,但这一跃升主要来自报表重构,主营业务的真实质地尚需时间验证。
模式紧箍咒分析:
松发股份重组后的成长模式属于高周转(改善中)+中净利+高杠杆的组合。这种模式的力量在于:通过造船业务的规模效应实现资产周转效率的提升。
但紧箍咒在于:全球造船周期和订单可持续性是模式的核心脆弱性。造船行业具有极强的周期性,当前订单饱满至2028年,但一旦全球贸易下滑或航运运力过剩,订单可能骤减。同时,81%的资产负债率意味着公司在行业下行期几乎没有财务缓冲空间。
战略边界分析:
基于这种模式,松发股份的战略边界是清晰的——它必须确保在手订单的交付质量和盈利能力,必须控制资产负债率不继续攀升,必须尽快改善现金流质量。全球造船景气周期的持续性是维系这一模式的关键前提。
本节结论:松发股份的9C系数从极端负值跃升至0.19,改善幅度在已研究案例中较大。但这一跃升主要来自报表重构,而非经营改善。扣非净利率偏低(9%)、负债率偏高(81%)、收现比为负是三大隐忧——里子的真正改善,取决于重组后的整合能否转化为主营业务的持续盈利能力和现金流质量。
2.4 股东股值:核心股东是否分享了红利?
核心问题:企业长大了,核心股东是否同步变富?还是为他人作嫁衣?
前十大股东持股从2016年的68.01%波动上升至2025年的85.68%——重组后股权高度集中。实控人陈建华、范红卫夫妇持股从2018年入主时的约30%跃升至2025年的79.84%。
前十大股东股值从2016年的约30.2亿增长至2025年的约693.6亿,增长约23倍。同期市值从44亿增长至809亿,增长约18倍。股值增速(23倍)高于市值增速(18倍),主要因重组后股权集中度大幅提升。(见图8)
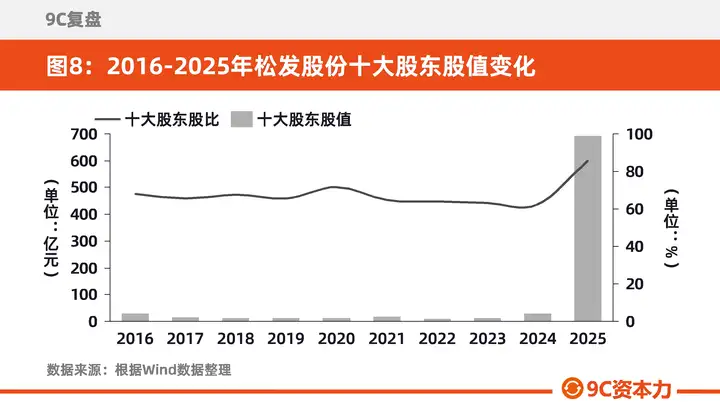
本节结论:松发股份的重组是一次典型的关联方资产注入——大股东将优质资产装入上市公司壳中,大股东自身的持股比例和持股市值都实现了飞跃。上市公司市值从不足50亿跃升至809亿。
2.5 控制权:从家族陶瓷到恒力系造船旗舰
核心问题:企业成长了,但控制权还安全吗?
松发股份的控制权演变经历了三次重大变化:
2016-2017年:林道藩、陆巧秀夫妇为实控人,合计持股约52%。公司主营陶瓷业务,市值在25-44亿之间。
2018年:恒力集团陈建华、范红卫夫妇以29.91%的持股比例入主,成为新的实控人。原主业陶瓷业务持续萎缩,2019-2024年连续亏损。
2025年:恒力重工资产注入完成,陈建华、范红卫夫妇持股跃升至79.84%,控制权极度强化。松发股份成为恒力系(恒力石化之外)的第二个A股上市平台。
控制权高度集中的两大原因:第一,恒力集团通过资产注入将核心造船资产装入上市公司,持股比例随之大幅提升。第二,原实控人林道藩、陆巧秀夫妇逐步退出,持股从52%降至不足5%。
本节结论:松发股份的控制权从创始家族到恒力系的过渡,是一次典型的“壳资源+资产注入”式控制权变更。重组后大股东持股高达79.84%,控制权极度集中——在已研究案例中仅次于宏桥控股(86.98%)。决策者应当思考:控制权高度集中,是效率的保障,还是风险的来源?
三、经验教训总结
做对了什么:
完成了A股最典型的“壳资源涅槃”式资产重组之一。将年营收不足3亿、濒临资不抵债的陶瓷壳公司,一夜之间变为年营收超216亿的造船龙头。
在恰当的时机完成了资产注入。2025年全球造船行业处于景气周期(订单饱满至2028年),重组后的业绩对价得到了市场的认可。
市值从50亿到809亿的跃升创造了极速跨越纪录。从2025年5月23日突破300亿,到年末809亿,仅用了约七个月。
大股东持股高达79.84%,控制权高度集中,战略执行效率极高。
原陶瓷业务彻底剥离,上市公司实现了从传统制造到高端制造的质变。
踩过的坑:
2019-2024年的连续五年亏损。归母净利润从微利到连续亏损,归母净资产从6.70亿萎缩至0.02亿,资产负债率升至99.74%。如果没有资产注入,公司可能面临退市风险。
重组前后的数据完全不可比。2025年之前的财务数据对判断公司价值几乎没有参考意义——这是“报表重构式跨越”的典型特征,也是投资者最难把握的风险点。
重组后负债率仍高达81%。造船行业的重资产特征决定了高杠杆,但81%的负债率意味着在行业下行期几乎没有财务缓冲空间。
2025年经营现金流为负(-14.58亿),收现比-7%——新注入的造船业务尚处于资本开支高峰期,现金流质量需持续关注。
对后来者的启示:
资产重组是跨越300亿的最快路径之一。松发股份用七个月完成了从50亿到809亿的跃升——这是已研究案例中最快的之一。但前提是:注入的资产足够优质,且处于行业景气周期。
报表重构不等于质地改善。26.55亿归母净利润中,部分来自重组带来的会计收益。如果重组后扣非净利润和现金流不能持续改善,高市值将缺乏基本面支撑。
大股东持股比例是衡量重组“诚意”的标尺。松发股份重组后大股东持股79.84%,说明大股东将最核心的资产注入了上市公司——这是对上市公司价值的最大背书。
9C系数是检验重组质量的试金石。松发股份9C系数从极端负值跃升至0.19——改善幅度极大,但扣非净利率偏低(9%)和收现比为负说明里子的改善尚需时间验证。
控制权高度集中是一把双刃剑。79.84%的持股比例意味着决策效率极高,但也意味着公司治理缺乏制衡。
注: 9C复盘系列,专注研究中小市值公司从上市到300亿的成长阶段。对于300亿之后,不在研究范围。