[按] 从上市到300亿市值,是中小市值公司最关键的成长阶段——但市场上几乎没有系统性的复盘研究,告诉中小市值公司决策者别人是怎么走过来的、踩过哪些坑、做对了什么。
为总结产融成长规律、辅助9C决策坊战略咨询,特推出9C复盘系列:以9C方法论为分析框架,系统复盘中小市值公司从上市到300亿的成长案例。
方法论说明
分析框架:按照《9C:中小市值公司产融成长报告》的同一逻辑,从市场层(市值、PE)→表现层(净利润、净资产、ROE)→质地层(9C系数、股东股值、控制权)三层穿透。两者关系——《9C:中小市值公司产融成长报告》研究群体规律(战场全景),9C复盘研究胜者战例(如何胜出)。
穿透逻辑:八个维度兼顾产融成长三重目的(企业成长、股值成长、控制权安全),遵循一条完整链条——市值拆解为PE和净利润,净利润拆解为净资产和ROE,ROE是“面子”,9C系数是“里子”,最后追问核心股东是否分享了红利、控制权是否安全。
详略安排:市值、净利润、ROE是“结果”,仅呈现趋势加简单判断(结果层)。PE、净资产、9C系数、股东股值、控制权是“驱动因子”,做深度归因(驱动因子层)——回答“怎么做到的、代价是什么、能否持续”。
研究说明
基于长川科技2017-2021年公开数据(数据来源:Wind),覆盖从上市到市值首次突破300亿的完整成长周期。长川科技2017年4月17日在深交所创业板上市,上市首年末市值48亿。此后四年,市值在45-95亿之间震荡上行。
2021年全球半导体景气周期爆发,7月26日首次突破300亿,达到321亿元,年末进一步升至347亿。从上市到三百亿历时约四年零三个月。突破的核心驱动是全球半导体短缺推动资本开支大幅增长,测试设备需求爆发,叠加国产替代加速,公司营收同比增长88%,净利润同比增长157%。
一、结果层
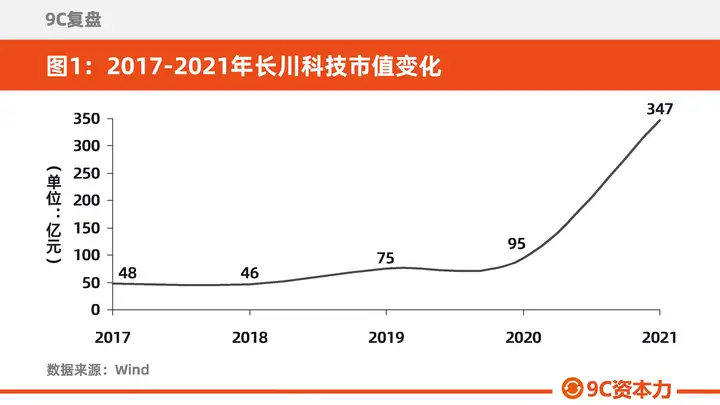
1.1 市值:从48亿到347亿的四年成长,2021年半导体周期驱动跨越
长川科技2017年上市时市值约48亿。2018-2020年在45-95亿之间震荡。2021年全球半导体景气爆发,7月26日首次突破300亿,年末进一步升至347亿。从上市到三百亿历时约四年零三个月,从2020年末94亿算起,仅七个月完成了约三倍的增长。(见图1)
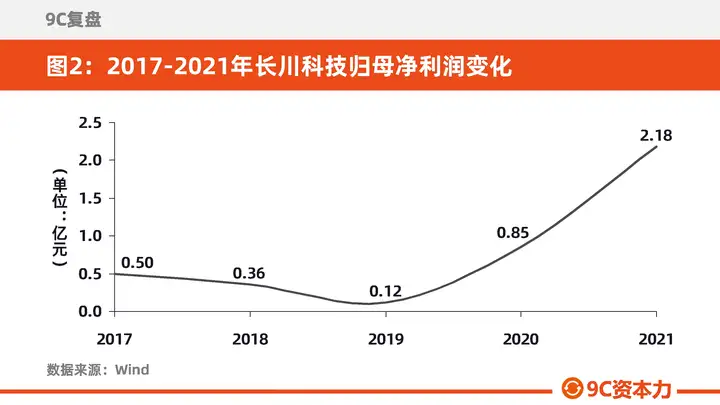
1.2 净利润:V型反转,2021年利润爆发驱动市值跨越
归母净利润从2017年的0.50亿降至2019年的0.12亿(-76%),2020年回升至0.85亿(+608%),2021年跃升至2.18亿(+157%),创历史新高。利润的V型反转是市值跨越的核心驱动力。(见图2)
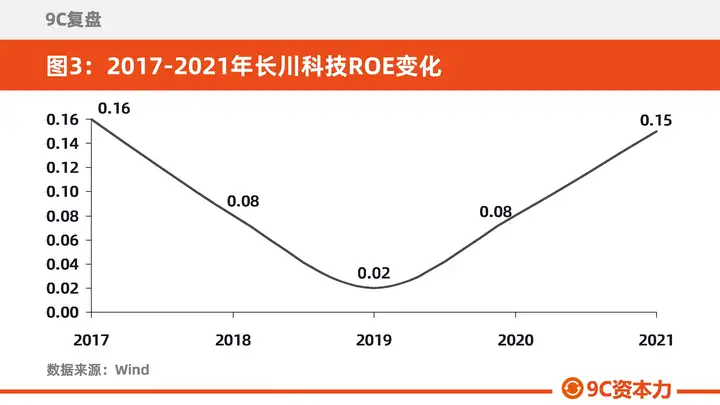
1.3 ROE:从低谷到回升
ROE从2017年的16%降至2019年的2%(行业低谷+研发投入加大),2020年回升至8%,2021年回升至15%,接近上市首年水平。同期负债率仅30%——ROE改善来自净利率提升和周转加快,而非加杠杆驱动。(见图3)
二、驱动因子层
2.1 PE:从周期低谷到行业重估
核心问题:市值增长来自PE扩张(估值提升)还是净利润增长(盈利驱动)?
长川科技的PE在2017-2021年间经历了完整的周期波动。2017年上市初期PE约92倍,2018年降至80倍,2019年因利润骤降至0.12亿,PE被推升至1347倍的极端高位——这并非成长兑现,而是利润基数极低导致的估值失真。
2020年是转折之年:净利润从0.12亿跃升至0.85亿(+608%),PE从1347倍骤降至205倍。2021年净利润跃升至2.18亿(+157%),PE从205倍微降至194倍。市值从94亿跃升至347亿——利润增长贡献约157%,估值收缩抵消了部分涨幅。这说明市值增长完全由利润驱动,而非PE扩张。(见图4)
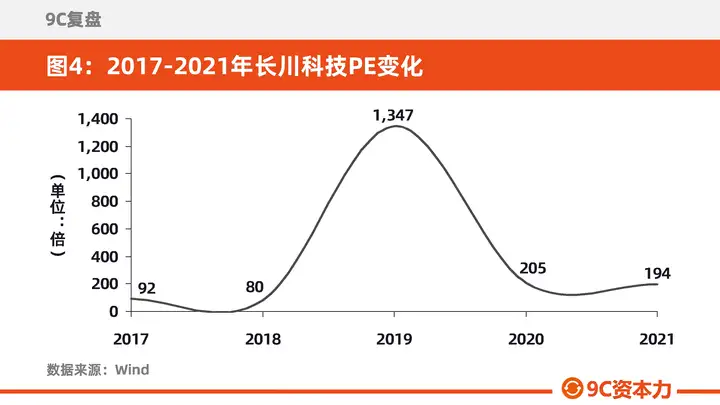
本节结论:长川科技跨越300亿的核心驱动力是利润爆发,而非PE泡沫。PE从1347倍降至194倍,市场完成了从题材溢价到业绩兑现的切换,但194倍仍属极高估值区间,反映了市场对半导体设备赛道的高预期。决策者应当追问:市场给我们的高PE,是基于可持续的业绩增长,还是基于不可复制的景气周期?
2.2 净资产:内生积累+定增驱动
核心问题:净资产增长来自利润留存还是股权融资?融资节奏与产业节奏是否匹配?
归母净资产从2017年的4.19亿增长至2021年的17.68亿,增长约3.2倍。增长来自两个来源:一是利润留存(五年累计净利润约4亿),二是2019年定增引入国家大基金等战略投资者(募资约5亿)。
2019年是净资产跃升的关键节点——归母净资产从4.71亿跃升至9.97亿(+112%),定增资金主要用于研发投入和产能扩张,融资节奏与产业低谷期的战略布局高度匹配。国家大基金的入股也为公司带来了产业资源背书。(见图5)
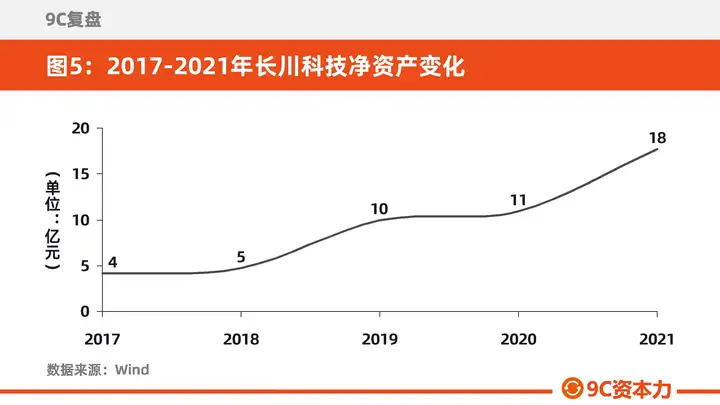
本节结论:融资是跨越的加速器,但时机的选择至关重要。长川科技在2019年行业低谷期完成定增引入国家大基金,资金用于研发和产能扩张,为2021年利润爆发奠定了基础。决策者应当反思:我们的融资,是否踩准了行业的景气周期?
2.3 9C系数:上市后低位震荡,2021年回升至安全区
核心问题:ROE背后的真实质地如何?利润是否有现金流支撑?债务风险是否可控?
9C系数是穿透面子看里子的核心指标。长川科技的9C系数在2017-2021年间整体处于低位。2017年约0.08(警惕区),2018年约0.06(警惕区),2019年降至约-0.04(危险区),2020年回升至约0.03(危险区),2021年回升至约0.05(警惕区)。(见图6)
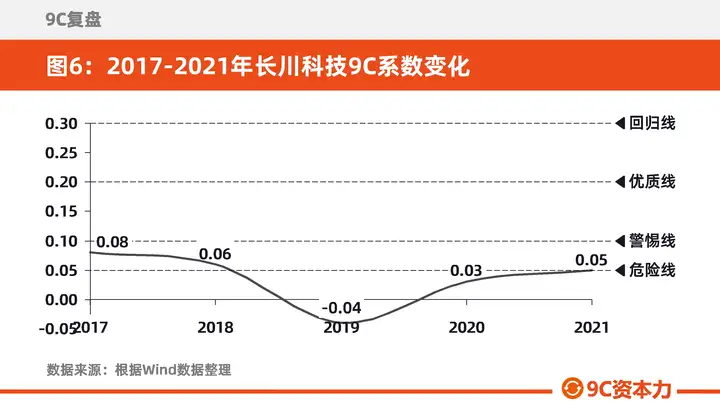
关键信号是:2017-2021年间9C系数从未突破0.10的警惕线,长期处于警惕区甚至危险区。对于半导体设备这种高研发投入、高增长的行业,利润含金量不足是普遍特征——营收高速增长导致应收账款和存货大幅增加,经营现金流滞后于利润确认。2021年收现比为负(-0.01),进一步验证了这一点。
5因子拆解:谁在驱动9C系数?
通过5因子拆解可以看清9C系数背后的驱动力和制约因素。(见图7)
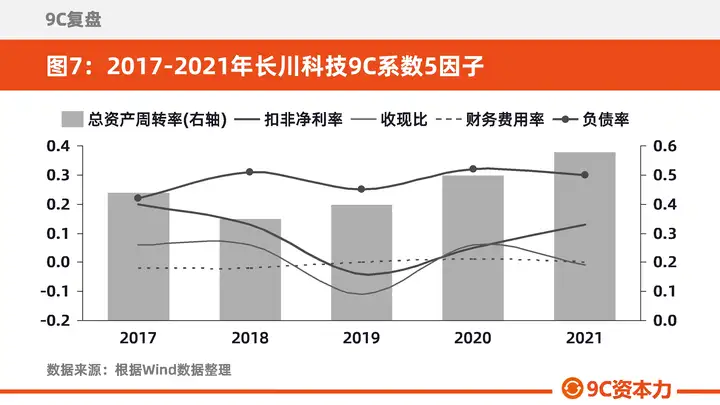
总资产周转率从2017年的0.44次波动上升至2021年的0.58次——资产运营效率持续改善,是9C系数的重要正面驱动。
扣非净利率从2017年的20%降至2019年的-4%(研发费用刚性增长),2020-2021年回升至5%和13%——数字测试机、探针台等高毛利新品放量是回升的核心驱动。但13%的扣非净利率在半导体设备行业中并不算突出。
资产负债率从2017年的22%升至2021年的30%——始终处于健康水平。财务费用率长期为负或接近零(-0.02至0.01),公司账上现金充裕,无有息负债压力。
收现比从2017年的6%降至2019年的-11%,2020年回升至6%,2021年又转负(-1%)——半导体设备行业普遍存在“营收先行、现金流滞后”的特征,需持续关注回款情况。收现比偏低是9C系数无法突破的核心制约因素。
财务费用率从2017年的-2%波动至2021年的约0%——长期为负或接近零,资金管理能力出色。
综合判断:总资产周转率提升和扣非净利率回升是正面驱动,收现比偏低是核心拖累。9C系数从-0.04回升至0.05,改善幅度有限,绝对值仍处于警惕区。
模式紧箍咒分析:
长川科技的成长模式属于高增长+高研发+低收现的组合。这种模式的力量在于:通过半导体测试设备的技术壁垒和国产替代的产业趋势实现营收的高速增长。
但紧箍咒在于:半导体景气周期和技术迭代是模式的内在脆弱性。2019年行业低谷时利润骤降76%就是明证。同时,半导体设备行业研发投入大、客户验证周期长,一旦在下一代技术上落后,市场份额可能被竞争对手侵蚀。2021年收现比为负,说明高速增长期现金流质量承压。
战略边界分析:
基于这种模式,长川科技的战略边界是清晰的——它必须持续投入研发以保持在测试设备领域的技术领先,必须控制应收账款和存货风险以改善现金流质量,必须抓住国产替代的窗口期扩大市场份额。充裕的现金储备(负债率仅30%)为研发投入提供了安全边际。
本节结论:长川科技的9C系数从-0.04回升至0.05,改善幅度有限,绝对值仍处于警惕区。高增长是正面驱动,但低收现比是核心拖累。决策者需要持续关注现金流质量和半导体景气周期——这是模式紧箍咒的根源。
2.4 股东股值:核心股东是否分享了红利?
核心问题:企业长大了,核心股东是否同步变富?还是为他人作嫁衣?
前十大股东持股从2017年的70.10%降至2021年的53.64%,稀释约16.5个百分点。实控人徐昕、赵轶夫妇合计持股从34.07%降至26.97%,稀释约7.1个百分点。
前十大股东股值从2017年的约34亿增长至2021年的约186亿,增长约4.5倍。同期市值从48亿增长至347亿,增长约6.2倍。股值增速(4.5倍)低于市值增速(6.2倍),差距约1.7倍。(见图8)
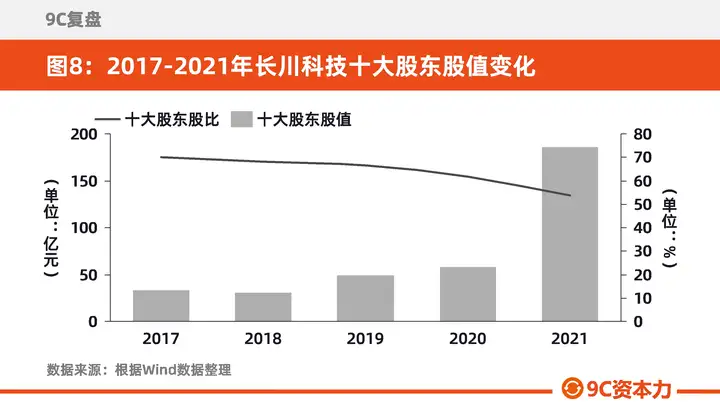
稀释主要来自两个方面:一是2019年定增引入国家大基金等战略投资者;二是随着市值提升,股权逐步分散化,机构化程度大幅提升。
本节结论:稀释是成长的代价,但稀释换来了什么才是关键。长川科技的稀释换来了国家大基金的产业背书和5亿募资,为2021年利润爆发奠定了基础。原股东虽然被稀释,但持股市值从34亿增长至186亿。决策者在启动融资时应当回答:这次稀释后,公司的长期竞争力能否提升?
2.5 控制权:实控人是否守住了控制权?
核心问题:企业成长了,但控制权还安全吗?
长川科技的控制权管理较为稳健。2017年上市时,徐昕、赵轶夫妇(一致行动人)合计持股约34.07%。2019年定增引入国家大基金后,持股降至29.82%,2021年进一步降至26.97%。
两次关键控制权节点:
2019年定增:实控人持股从33.27%降至29.82%,稀释约3.5个百分点。定增引入国家大基金成为重要股东,但实控人仍为第一大股东,控制权稳固。
2021年:实控人持股约26.97%,虽持续下降,但无任何单一股东持股比例接近实控人,控制权无人威胁。
控制权稳固的两大原因:第一,稀释有度——四年稀释约7个百分点,在已研究案例中属于较低水平。第二,股权结构分散——除实控人外无任何单一股东持股超过10%,无人威胁控制权。
本节结论:长川科技的控制权管理是“稀释有度+控制权稳固”的组合。实控人持股从34.07%降至26.97%,稀释约7个百分点——在已研究案例中属于较低水平。决策者应当思考:在引入战略投资者的同时,如何确保控制权不被稀释至危险区间?
三、经验教训总结
做对了什么:
踩准了全球半导体景气周期的超级风口。2020-2021年全球芯片短缺推动半导体资本开支大幅增长,测试设备需求爆发,公司作为国产测试设备龙头直接受益。
在恰当的时机引入了战略投资者。2019年行业低谷期完成定增引入国家大基金,获得产业背书和5亿募资,为2021年利润爆发奠定了基础。
营收实现了高速增长。从1.80亿增长至15.11亿,四年增长约7.4倍,年复合增长率约70%。
扣非净利率实现了V型反转。从-4%回升至13%,数字测试机、探针台等高毛利新品放量是核心驱动。
财务极度稳健。负债率仅30%,财务费用率长期为负或接近零,账上净现金状态。
ROE从2%回升至15%,接近上市首年水平。
踩过的坑:
2019年的业绩低谷。归母净利润从0.50亿降至0.12亿(-76%),扣非净利率转负。半导体行业的强周期属性暴露明显。
9C系数长期处于警惕区甚至危险区。2017-2021年间从未突破0.10,半导体设备行业“高增长+低收现”的特征导致里子改善缓慢。
收现比波动极大且2021年转负。2021年经营现金流为负(-0.10亿),营收高速增长导致应收账款与存货大幅增加。
PE虽从1347倍降至194倍,但仍属极高估值区间。若后续半导体景气周期下行或公司业绩增速不及预期,估值存在大幅回落风险。
对后来者的启示:
半导体景气周期是跨越的最大驱动力,也是最大的风险源。长川科技的跨越发生在全球半导体短缺的黄金时期。决策者应当识别并利用行业周期,但也要警惕周期反转。
引入战略投资者要“挑对的”而非“挑出价最高的”。国家大基金带来的产业背书远超资金价值——客户信任、政策支持、产业链协同,这些是纯财务投资者无法提供的。
9C系数是检验半导体设备企业里子的试金石。长川科技9C系数长期在0.05以下,说明里子改善需要时间。
收现比是半导体设备企业的生命线。长川科技2021年收现比为负,说明高速增长期的现金流质量承压。决策者应当确保利润增长有现金流支撑,至少不能持续为负。
控制权稀释是成长的代价,但要有底线。长川科技实控人持股从34%降至27%,稀释约7个百分点——在已研究案例中属于较低水平。决策者应当控制稀释的节奏和幅度。
注: 9C复盘系列,专注研究中小市值公司从上市到300亿的成长阶段。对于300亿之后,不在研究范围。